Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP chính thức có hiệu lực, thay thế toàn bộ các quy định cũ về hóa đơn và chứng từ. Một trong những nội dung được quan tâm hàng đầu là quy định về thời điểm lập hóa đơn điện tử. So với trước đây, Nghị định 254 đã kế thừa nguyên tắc cơ bản nhưng bổ sung, làm rõ và mở rộng nhiều trường hợp đặc thù, tạo hành lang pháp lý rõ ràng hơn cho doanh nghiệp. Bài viết phân tích những điểm mới quan trọng về thời điểm lập hóa đơn điện tử theo Nghị định này.
1. Nguyên tắc chung về thời điểm lập hóa đơn điện tử
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn điện tử được xác định theo nguyên tắc:
- Đối với bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa.
- Đối với cung cấp dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa.
- Trường hợp bàn giao hàng hóa nhiều lần hoặc cung cấp dịch vụ theo giai đoạn: Lập hóa đơn tương ứng với từng lần bàn giao hoặc từng giai đoạn hoàn thành.
Nguyên tắc này tiếp tục khẳng định việc lập hóa đơn không phụ thuộc vào thời điểm thanh toán, nhằm bảo đảm ghi nhận đúng bản chất kinh tế của giao dịch.
2. Điểm mới quan trọng so với quy định trước đây
Nghị định 254/2026/NĐ-CP có nhiều điểm mới đáng chú ý về thời điểm lập hóa đơn:
Một là, quy định rõ ràng và chi tiết hơn đối với các ngành nghề đặc thù, giảm bớt sự tùy nghi trong áp dụng.
Hai là, bổ sung quy định cụ thể về thời điểm lập hóa đơn đối với hoạt động xuất khẩu, khắc phục vướng mắc thực tế trước đây khi doanh nghiệp phải chờ đủ chứng từ mới xuất hóa đơn.
Ba là, chính thức ghi nhận cơ chế lập hóa đơn theo đối soát định kỳ đối với một số loại dịch vụ, tạo thuận lợi cho doanh nghiệp có số lượng giao dịch lớn và nhỏ lẻ.
Bốn là, gắn kết chặt chẽ thời điểm lập hóa đơn với hình thức hóa đơn điện tử khởi tạo từ máy tính tiền, phù hợp với thực tiễn bán lẻ và dịch vụ tiêu dùng.
3. Thời điểm lập hóa đơn đối với hoạt động xuất khẩu
Đây là một trong những điểm mới quan trọng nhất. Theo quy định, đối với hàng hóa xuất khẩu, người bán được chủ động lựa chọn thời điểm lập hóa đơn nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày hoàn thành thủ tục hải quan (ngày thông quan).
Quy định này giúp doanh nghiệp xuất khẩu chủ động hơn trong việc xuất hóa đơn, không phải chờ đợi đầy đủ bộ chứng từ như trước, đồng thời vẫn bảo đảm việc lập hóa đơn gắn với sự kiện pháp lý quan trọng là thông quan hàng hóa. Trường hợp xuất khẩu dịch vụ, thời điểm lập hóa đơn vẫn là thời điểm hoàn thành việc cung cấp dịch vụ.
4. Thời điểm lập hóa đơn đối với dịch vụ có đối soát định kỳ
Nghị định 254 chính thức cho phép một số loại dịch vụ được lập hóa đơn theo kết quả đối soát định kỳ. Điển hình là:
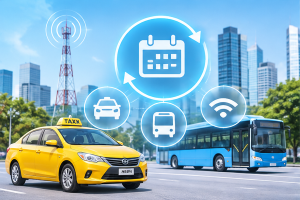
- Dịch vụ vận tải hành khách bằng taxi, xe hợp đồng, xe buýt.
- Một số dịch vụ trên nền tảng số, dịch vụ viễn thông, dịch vụ trung gian thanh toán…
- Các dịch vụ khác có đặc thù giao dịch nhỏ lẻ, số lượng lớn và được thực hiện đối soát định kỳ với khách hàng hoặc đối tác.
Thời điểm lập hóa đơn trong trường hợp này là thời điểm hoàn thành đối soát số liệu giữa các bên, nhưng chậm nhất không quá ngày 07 của tháng tiếp theo tháng phát sinh dịch vụ. Quy định này giải quyết được bài toán thực tiễn cho các doanh nghiệp có hàng nghìn đến hàng chục nghìn giao dịch mỗi ngày, giúp giảm tải đáng kể công việc lập hóa đơn thủ công.
5. Thời điểm lập hóa đơn khởi tạo từ máy tính tiền
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, thời điểm lập hóa đơn là thời điểm kết thúc giao dịch tại quầy thu ngân hoặc điểm bán hàng. Đây là quy định phù hợp với đặc thù của ngành bán lẻ, siêu thị, nhà hàng, khách sạn và các dịch vụ tiêu dùng trực tiếp.
Khi khách hàng thanh toán xong, hệ thống máy tính tiền sẽ tự động hoặc theo thao tác của nhân viên lập hóa đơn điện tử và truyền dữ liệu đến cơ quan thuế. Trường hợp khách hàng không lấy hóa đơn, người bán vẫn phải lập và lưu trữ theo quy định, đồng thời ghi nhận là “Bán cho người tiêu dùng” nếu không có thông tin người mua.
6. Các trường hợp đặc thù khác
Nghị định 254 cũng làm rõ thêm một số trường hợp:
- Bán hàng hóa, cung cấp dịch vụ theo hợp đồng có điều khoản nghiệm thu: Thời điểm lập hóa đơn là thời điểm nghiệm thu, bàn giao.
- Trường hợp thu tiền trước nhiều lần: Có thể lập hóa đơn theo từng lần thu tiền hoặc lập một lần khi hoàn thành giao dịch, tùy theo thỏa thuận và bản chất hợp đồng.
- Hoạt động kinh doanh bất động sản, xây dựng: Thực hiện theo quy định riêng về thời điểm chuyển giao quyền sở hữu hoặc nghiệm thu khối lượng hoàn thành.
7. Ý nghĩa thực tiễn của các quy định mới
Việc quy định rõ ràng và linh hoạt hơn về thời điểm lập hóa đơn mang lại nhiều lợi ích:
- Giảm thiểu sai sót và tranh chấp giữa người bán – người mua về thời điểm xuất hóa đơn.
- Tạo thuận lợi cho doanh nghiệp trong việc tổ chức công tác kế toán và kê khai thuế.
- Hỗ trợ cơ quan thuế quản lý dữ liệu theo thời gian thực hoặc gần thời gian thực.
- Thúc đẩy việc áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền trong các ngành dịch vụ và bán lẻ.
8. Lưu ý khi áp dụng quy định về thời điểm lập hóa đơn
Doanh nghiệp cần lưu ý:
- Phải lựa chọn và áp dụng thống nhất thời điểm lập hóa đơn đối với từng loại giao dịch.
- Xây dựng quy trình nội bộ rõ ràng giữa bộ phận bán hàng, kế toán và bộ phận phụ trách hóa đơn điện tử.
- Trường hợp áp dụng cơ chế đối soát định kỳ, phải có hồ sơ đối soát đầy đủ, rõ ràng để giải trình khi cần.
- Không được lợi dụng quy định linh hoạt để trì hoãn việc lập hóa đơn nhằm mục đích chậm kê khai thuế.
Kết luận
Nghị định 254/2026/NĐ-CP đã có những bước tiến quan trọng trong việc quy định về thời điểm lập hóa đơn điện tử. Từ nguyên tắc chung dựa trên thời điểm chuyển giao quyền sở hữu hoặc hoàn thành dịch vụ, đến các quy định đặc thù cho xuất khẩu, dịch vụ đối soát định kỳ và hóa đơn khởi tạo từ máy tính tiền, tất cả đều hướng đến mục tiêu vừa bảo đảm quản lý thuế chặt chẽ, vừa tạo thuận lợi tối đa cho hoạt động kinh doanh.
Doanh nghiệp cần chủ động nghiên cứu và áp dụng đúng các quy định mới để bảo đảm tuân thủ, giảm thiểu rủi ro và nâng cao hiệu quả quản trị trong môi trường số hóa ngày càng sâu rộng. Việc nắm vững thời điểm lập hóa đơn không chỉ là yêu cầu pháp lý mà còn là yếu tố quan trọng giúp doanh nghiệp vận hành chuyên nghiệp và minh bạch hơn.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi