Từ ngày 01/7/2026, Nghị định 254/2026/NĐ-CP chính thức có hiệu lực, thay thế toàn bộ Nghị định 123/2020/NĐ-CP và các văn bản sửa đổi liên quan về hóa đơn điện tử, chứng từ điện tử. Một trong những nội dung được hoàn thiện rõ nét nhất là quy định về nội dung hóa đơn, được quy định tại Điều 10 và Phụ lục ban hành kèm theo Nghị định. Việc cập nhật này nhằm chuẩn hóa dữ liệu, nâng cao tính minh bạch, hỗ trợ quản lý thuế tự động và phù hợp với thực tiễn kinh doanh số. Dưới đây là phân tích chi tiết các nội dung bắt buộc, điểm mới so với quy định cũ và các trường hợp được linh hoạt về nội dung.
1. Các nội dung bắt buộc phải có trên hóa đơn điện tử
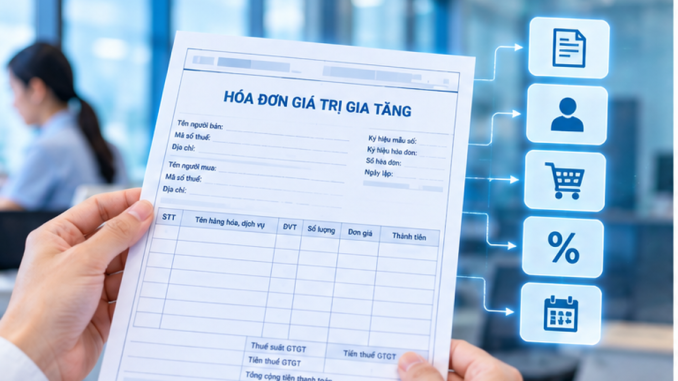
Theo khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải thể hiện đầy đủ các nội dung sau:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn: Xác định loại hóa đơn (GTGT, bán hàng, thương mại điện tử, bán tài sản công, bán hàng dự trữ quốc gia…).
- Số hóa đơn: Số thứ tự liên tục theo quy định.
- Tên, địa chỉ, mã số thuế của người bán.
- Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua.
- Thông tin hàng hóa, dịch vụ: Tên, đơn vị tính, số lượng, đơn giá; thành tiền chưa có thuế GTGT; thuế suất GTGT; tổng số tiền thuế GTGT theo từng loại thuế suất; tổng cộng tiền thuế GTGT; tổng tiền thanh toán đã có thuế GTGT.
- Chữ ký của người bán và chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua, trừ trường hợp hai bên có thỏa thuận.
- Thời điểm lập hóa đơn: Theo quy định tại Điều 9, hiển thị theo định dạng ngày/tháng/năm dương lịch.
- Thời điểm ký số trên hóa đơn điện tử.
- Mã của cơ quan thuế (đối với hóa đơn điện tử có mã).
- Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).
Ngoài ra, hóa đơn phải sử dụng chữ viết tiếng Việt, chữ số Ả Rập và đồng tiền Việt Nam (trừ một số trường hợp đặc thù được phép ghi bằng ngoại tệ).
2. Những điểm mới nổi bật về nội dung hóa đơn
So với Nghị định 123/2020/NĐ-CP, Nghị định 254 đã bổ sung và làm rõ nhiều nội dung quan trọng:
– Đối với hộ kinh doanh, cá nhân kinh doanh
Hóa đơn phải thể hiện rõ tên, mã và địa chỉ địa điểm kinh doanh. Trường hợp hộ, cá nhân sử dụng một mã số thuế cho nhiều cửa hàng thì thông tin địa điểm kinh doanh phải được ghi cụ thể trên từng hóa đơn.
– Đối với doanh nghiệp kinh doanh xăng dầu
- Bắt buộc ghi mã và địa chỉ địa điểm kinh doanh do cơ quan có thẩm quyền cấp cho từng cửa hàng/cửa điểm bán trên hóa đơn. Quy định này hỗ trợ cơ quan thuế theo dõi doanh thu theo từng địa điểm và chống thất thu.
– Hóa đơn điện tử ủy nhiệm
- Phải thể hiện đầy đủ tên, địa chỉ, mã số thuế của bên ủy nhiệm và bên nhận ủy nhiệm.
– Hóa đơn bán đấu giá tài sản để thi hành án
- Phải ghi rõ tên, địa chỉ, mã số thuế của cơ quan được giao bán đấu giá tài sản và của người bán.
– Quy định về người mua là người tiêu dùng cá nhân
Đây là điểm mới quan trọng và thực tế nhất.
- Nếu người mua cung cấp tên, địa chỉ, số định danh cá nhân → phải ghi đầy đủ.
- Nếu người mua không cung cấp thông tin → trên hóa đơn phải ghi rõ dòng chữ “Bán cho người tiêu dùng”, không được để trống.
- Đối với người mua là người nước ngoài: Có thể thay thế địa chỉ và số định danh bằng số hộ chiếu (hoặc giấy tờ xuất nhập cảnh) và quốc tịch.
Quy định này áp dụng linh hoạt hơn với một số hoạt động đặc thù như bán hàng tại siêu thị, trung tâm thương mại, rạp chiếu phim… khi khách hàng không cung cấp thông tin.
– Thông tin hàng hóa, dịch vụ
- Tên hàng hóa, dịch vụ phải ghi bằng tiếng Việt, phù hợp với quy định pháp luật.
- Đối với bán ô tô, xe máy mới: Bổ sung các thông tin bắt buộc như số khung, số máy, số Giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường, số seri Giấy chứng nhận đăng kiểm.
- Đối với dịch vụ vận tải đường bộ trong nước: Phải thể hiện biển số phương tiện và hành trình (điểm đi – điểm đến). Tuy nhiên, đối với doanh nghiệp cung cấp dịch vụ vận tải hoặc cho thuê xe theo hợp đồng trên tuyến cố định, không bắt buộc ghi biển số và hành trình.
- Không yêu cầu liệt kê chi tiết từng món ăn khi bán theo suất hoặc theo phần.
– Hóa đơn tổng hợp khuyến mại, biếu tặng
- Được lập theo tháng hoặc quý phù hợp với kỳ kê khai thuế GTGT, giúp doanh nghiệp giảm số lượng hóa đơn phát hành.
3. Các trường hợp hóa đơn không nhất thiết có đầy đủ nội dung
Phụ lục Nghị định 254 quy định khoảng 13 trường hợp hóa đơn điện tử không bắt buộc phải có đầy đủ tất cả các tiêu thức, trong đó bổ sung thêm một số tình huống mới so với trước đây, bao gồm:
- Hóa đơn bán hàng tại rạp chiếu phim khi người mua là cá nhân không cung cấp thông tin.
- Hóa đơn hoạt động kinh doanh casino, trò chơi điện tử có thưởng.
- Hóa đơn điện tử ủy nhiệm.
- Hóa đơn thương mại điện tử.
- Một số trường hợp bán hàng lẻ đặc thù (xăng dầu, siêu thị…) khi người mua không cung cấp thông tin.
Việc linh hoạt này giúp phù hợp với thực tế kinh doanh, giảm thiểu vướng mắc khi lập hóa đơn cho khách hàng cá nhân hoặc giao dịch đặc thù.
4. Ý nghĩa của việc cập nhật nội dung hóa đơn
Việc chuẩn hóa và bổ sung nội dung hóa đơn theo Nghị định 254 mang lại nhiều lợi ích:
- Hỗ trợ quản lý thuế tự động: Dữ liệu hóa đơn đầy đủ, chuẩn hóa giúp cơ quan thuế dễ dàng đối soát, phân tích rủi ro và tự động hóa một phần công tác kê khai.
- Tăng tính minh bạch: Thông tin người bán, người mua, hàng hóa rõ ràng hơn, hạn chế gian lận và tranh chấp.
- Tạo thuận lợi cho người nộp thuế: Quy định linh hoạt với người tiêu dùng cá nhân và một số ngành nghề đặc thù giúp giảm thời gian, chi phí lập hóa đơn.
- Phù hợp với chuyển đổi số: Dữ liệu hóa đơn được thiết kế để dễ dàng chia sẻ, kết nối với các hệ thống liên quan (hải quan, đăng kiểm, đất đai…).
5. Lưu ý khi triển khai
Doanh nghiệp và hộ kinh doanh cần rà soát phần mềm hóa đơn điện tử để đảm bảo đáp ứng đầy đủ các chỉ tiêu mới, đặc biệt là thông tin địa điểm kinh doanh, “Bán cho người tiêu dùng”, số khung – số máy xe… Việc lập hóa đơn thiếu nội dung bắt buộc có thể dẫn đến hóa đơn không hợp lệ, ảnh hưởng đến việc khấu trừ thuế GTGT và kê khai thuế.
Ngoài ra, nên cập nhật hướng dẫn chi tiết tại Thông tư 91/2026/TT-BTC và các công văn hướng dẫn của Cục Thuế để áp dụng thống nhất.
Kết luận
Nội dung hóa đơn theo Nghị định 254/2026/NĐ-CP đã được hoàn thiện theo hướng vừa chặt chẽ hơn về dữ liệu quản lý, vừa linh hoạt hơn với thực tiễn. Việc nắm rõ và tuân thủ các quy định mới không chỉ giúp hóa đơn hợp lệ mà còn hỗ trợ doanh nghiệp vận hành hiệu quả hơn trong môi trường kinh doanh số. Người nộp thuế nên chủ động cập nhật phần mềm, đào tạo nhân sự và theo dõi hướng dẫn của cơ quan thuế để đảm bảo việc lập hóa đơn luôn đúng quy định từ ngày 01/7/2026.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15 Đặng Thùy Trâm – Cầu Giấy – Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi