Trong bối cảnh chuyển đổi số toàn diện của nền kinh tế Việt Nam, hóa đơn điện tử đã trở thành công cụ quản lý thuế quan trọng. Trong đó, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế (thường gọi tắt là hóa đơn từ máy tính tiền) nổi lên như giải pháp phù hợp nhất cho các hoạt động bán lẻ, dịch vụ trực tiếp đến người tiêu dùng. Quy định mới tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (có hiệu lực từ 01/7/2026) đã chính thức khẳng định vị trí và mở rộng phạm vi áp dụng của loại hóa đơn này, góp phần nâng cao tính minh bạch, giảm thiểu gian lận và hỗ trợ quản lý thuế hiệu quả hơn.
1. Khái niệm và bản chất của hóa đơn điện tử từ máy tính tiền
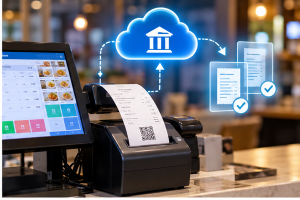
Hóa đơn điện tử khởi tạo từ máy tính tiền là loại hóa đơn được lập tự động hoặc bán tự động ngay tại thời điểm giao dịch thông qua thiết bị máy tính tiền (cash register) hoặc phần mềm bán hàng có chức năng lập hóa đơn. Điểm khác biệt cốt lõi so với hóa đơn điện tử thông thường là dữ liệu hóa đơn phải được kết nối và truyền tự động, liên tục đến hệ thống của cơ quan thuế theo quy định kỹ thuật.
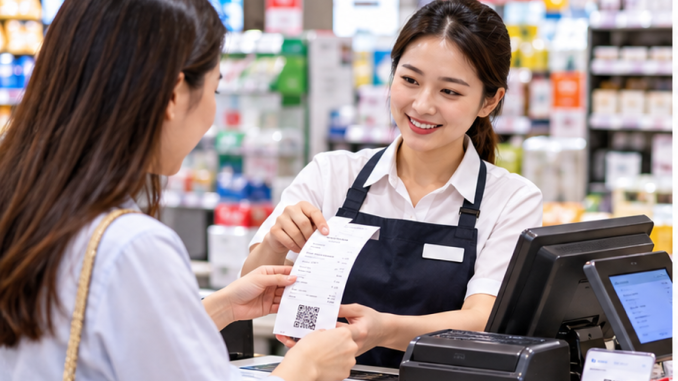
Loại hóa đơn này không yêu cầu người bán phải lập hóa đơn riêng lẻ sau mỗi giao dịch như trước đây, mà tích hợp trực tiếp vào quy trình thanh toán. Khi khách hàng thanh toán, hệ thống tự động tạo hóa đơn điện tử, in hóa đơn giấy (nếu khách yêu cầu) hoặc gửi hóa đơn điện tử qua tin nhắn, email, mã QR… đồng thời truyền dữ liệu về cơ quan thuế.
Theo Nghị định 254/2026/NĐ-CP, đây là một trong ba hình thức hóa đơn điện tử chính, bên cạnh hóa đơn điện tử có mã của cơ quan thuế và hóa đơn điện tử không có mã. Việc sử dụng hóa đơn từ máy tính tiền giúp doanh nghiệp và hộ kinh doanh đáp ứng yêu cầu xuất hóa đơn ngay khi bán hàng, đặc biệt phù hợp với mô hình bán lẻ có số lượng giao dịch lớn, giá trị nhỏ.
2. Đối tượng áp dụng theo quy định mới
Nghị định 254/2026/NĐ-CP quy định rõ các nhóm đối tượng bắt buộc hoặc được khuyến khích sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền:
- Các tổ chức, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng cuối cùng (bán lẻ) trong các lĩnh vực như siêu thị, cửa hàng tiện lợi, nhà hàng, quán ăn, khách sạn, xăng dầu, dược phẩm, thời trang…
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng hoặc có hoạt động bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng.
- Các trường hợp khác theo hướng dẫn của Bộ Tài chính khi đáp ứng điều kiện về hạ tầng kỹ thuật.
Đối với hộ kinh doanh có doanh thu dưới 1 tỷ đồng, việc sử dụng là tự nguyện nhưng được khuyến khích nhằm nâng cao uy tín và thuận tiện trong quản lý. Quy định này thay thế các quy định trước đây tại Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, đồng bộ với Luật Quản lý thuế 108/2025/QH15.
3. Yêu cầu kỹ thuật và quy trình kết nối dữ liệu
Để sử dụng hóa đơn từ máy tính tiền, doanh nghiệp/hộ kinh doanh phải đáp ứng các điều kiện kỹ thuật cơ bản:
- Máy tính tiền hoặc phần mềm bán hàng phải được chứng nhận, có khả năng lập hóa đơn điện tử đúng định dạng XML theo quy định của Tổng cục Thuế.
- Hệ thống phải kết nối ổn định với Cổng thông tin điện tử của cơ quan thuế để truyền dữ liệu hóa đơn theo thời gian thực hoặc định kỳ (thường là ngay sau khi lập hóa đơn hoặc theo lịch trình được phê duyệt).
- Đảm bảo bảo mật dữ liệu, lưu trữ hóa đơn điện tử theo đúng thời hạn quy định (tối thiểu 10 năm).
- Có giải pháp dự phòng khi xảy ra sự cố kỹ thuật (lưu trữ tạm thời và truyền bổ sung khi hệ thống khôi phục).
Quy trình triển khai thường bao gồm các bước: Đăng ký sử dụng hóa đơn điện tử trên Cổng thông tin điện tử của Cục Thuế; lựa chọn nhà cung cấp giải pháp máy tính tiền/phần mềm đạt chuẩn; cấu hình kết nối dữ liệu; kiểm thử và chính thức vận hành. Cơ quan thuế hỗ trợ hướng dẫn kỹ thuật và có cơ chế xác thực danh tính (kể cả sinh trắc học trong một số trường hợp rủi ro cao) để đảm bảo tính chính xác của thông tin đăng ký.
4. Nội dung hóa đơn và thời điểm lập
Hóa đơn từ máy tính tiền phải chứa đầy đủ các nội dung bắt buộc theo Điều 10 Nghị định 254/2026/NĐ-CP, bao gồm: tên hóa đơn, ký hiệu, số hóa đơn; thông tin người bán (tên, địa chỉ, mã số thuế, mã và địa chỉ địa điểm kinh doanh nếu có nhiều cửa hàng); thông tin người mua (hoặc ghi “Bán cho người tiêu dùng” nếu người mua không cung cấp); tên hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất, tổng tiền thanh toán; thời điểm lập hóa đơn và thời điểm ký số.
Thời điểm lập hóa đơn được quy định chặt chẽ theo từng ngành nghề. Đối với bán lẻ thông thường, hóa đơn được lập ngay khi hoàn tất giao dịch thanh toán. Riêng bán lẻ xăng dầu, hóa đơn phải được lập ngay khi kết thúc việc bán theo từng lần. Quy định này nhằm ngăn chặn tình trạng xuất hóa đơn chậm hoặc không xuất hóa đơn.
5. Lợi ích vượt trội của hóa đơn từ máy tính tiền
Việc áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền mang lại nhiều lợi ích thiết thực:
- Đối với doanh nghiệp và hộ kinh doanh: Giảm thiểu công sức lập hóa đơn thủ công, tiết kiệm chi phí in ấn và lưu trữ giấy tờ, giảm rủi ro sai sót. Dữ liệu bán hàng được đồng bộ tự động, hỗ trợ quản lý tồn kho, doanh thu và kế toán hiệu quả hơn. Đồng thời, tuân thủ tốt quy định thuế giúp tránh bị xử phạt và nâng cao uy tín với đối tác, khách hàng.
- Đối với người tiêu dùng: Dễ dàng nhận hóa đơn điện tử qua nhiều hình thức (tin nhắn, email, ứng dụng), thuận tiện trong việc bảo hành, đổi trả hoặc kê khai thuế nếu cần. Cơ chế khen thưởng người tiêu dùng tố giác việc không xuất hóa đơn (tối đa 10 triệu đồng/vụ theo Nghị định 254) cũng khuyến khích người mua chủ động yêu cầu hóa đơn.
- Đối với cơ quan thuế và nhà nước: Tăng cường khả năng giám sát theo thời gian thực, giảm gian lận thuế, chống thất thu ngân sách. Dữ liệu lớn từ máy tính tiền hỗ trợ phân tích rủi ro, xây dựng chính sách thuế chính xác hơn và thúc đẩy nền kinh tế minh bạch.
Mặc dù mang lại nhiều lợi ích, việc triển khai vẫn gặp một số khó khăn. Hộ kinh doanh nhỏ, đặc biệt ở vùng sâu vùng xa, còn hạn chế về kỹ năng công nghệ và chi phí đầu tư ban đầu. Sự cố kết nối mạng hoặc lỗi phần mềm có thể ảnh hưởng đến việc truyền dữ liệu. Ngoài ra, việc thay đổi thói quen từ hóa đơn giấy sang điện tử cần thời gian thích nghi.
Để khắc phục, các doanh nghiệp nên lựa chọn nhà cung cấp giải pháp uy tín, được cơ quan thuế công nhận; tận dụng các chương trình hỗ trợ, tập huấn của cơ quan thuế địa phương; và xây dựng quy trình dự phòng rõ ràng. Cơ quan thuế cũng đang đẩy mạnh kết nối với các nền tảng thương mại điện tử, siêu thị lớn để mở rộng phạm vi áp dụng.
Kết luận
Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế không chỉ là yêu cầu pháp lý bắt buộc với nhiều đối tượng mà còn là công cụ hỗ trợ doanh nghiệp vận hành hiện đại, minh bạch.
Trong bối cảnh Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đã tạo khung pháp lý vững chắc từ giữa năm 2026, việc chủ động chuyển đổi và áp dụng đúng quy định sẽ giúp doanh nghiệp, hộ kinh doanh nâng cao năng lực cạnh tranh, đồng thời đóng góp vào mục tiêu xây dựng nền hành chính số và kinh tế số của Việt Nam.
Doanh nghiệp và hộ kinh doanh nên thường xuyên cập nhật hướng dẫn từ Tổng cục Thuế, Cục Thuế địa phương để đảm bảo tuân thủ đầy đủ, tránh rủi ro pháp lý và tận dụng tối đa lợi ích từ giải pháp số hóa này.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi